공적연금 종류 사적연금 연계
📌 핵심 답변
공적연금은 국가가 법률로 운영하는 의무 가입 연금 제도로, 국민연금·공무원연금·군인연금·사학연금 4종이 있다. 노후 소득 보장의 기본 축이며, 사적연금과 연계하면 더욱 안정적인 노후 설계가 가능하다.
은퇴 후 생활비 걱정, 한 번쯤 해보셨나요? 2024년 기준 국민연금 평균 수령액은 월 약 65만 원 수준으로, 단독으로는 노후 생활비를 충당하기 어렵습니다. 그래서 공적연금의 종류와 구조를 정확히 이해하고, 사적연금과 어떻게 연계할지 전략적으로 설계하는 것이 핵심입니다. 이 글에서는 공적연금 종류별 특징부터 사적연금과의 차이, 연계 계산기 활용법까지 한 번에 정리합니다.
공적연금 종류별 특징
💡 핵심 요약
공적연금 종류는 국민연금, 공무원연금, 군인연금, 사학연금 4가지이며, 직역(직업)에 따라 가입 대상이 구분된다. 공통적으로 국가가 지급을 보장하는 강제 가입형 소득 대체 제도다.
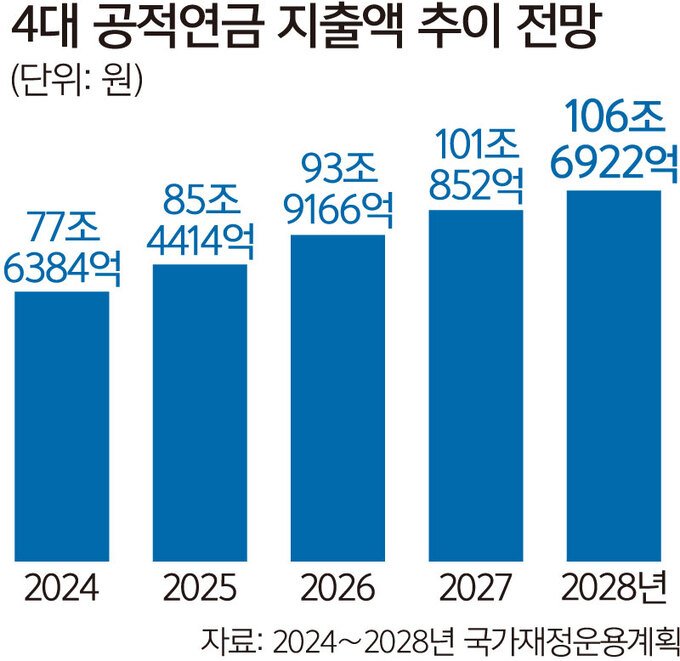
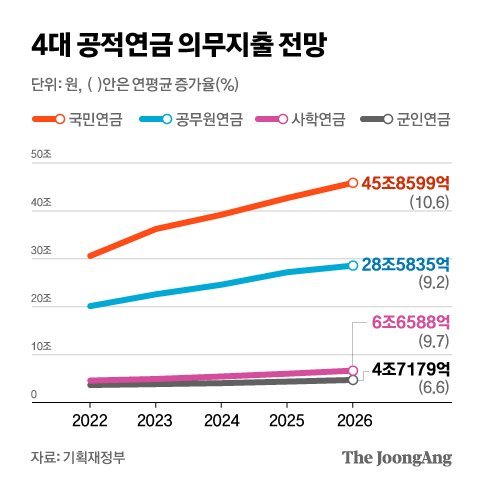
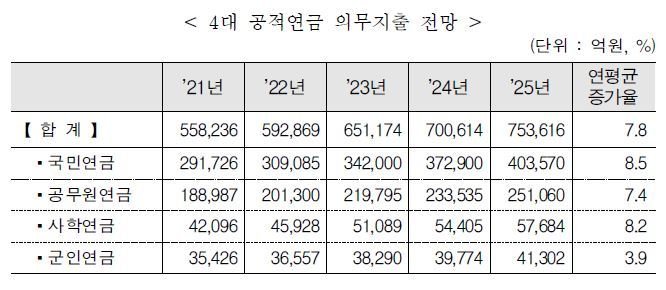
공적연금 이란 국가가 법적으로 운영·보장하는 연금 제도로, 근로자·자영업자·공무원 등 직업에 따라 의무 가입해야 합니다. 가장 대표적인 국민연금은 만 18세~60세 소득자라면 누구나 가입 대상이며, 2024년 기준 가입자 수는 약 2,200만 명에 달합니다. 공무원연금은 국가 및 지방공무원, 군인연금은 현역 군인, 사학연금은 사립학교 교직원이 각각 가입합니다. 이들 4대 공적연금은 노령·장애·사망 시 본인 또는 유족에게 급여를 지급한다는 공통 목적을 가지며, 재원은 사용자와 근로자가 공동 부담합니다. 특히 국민연금은 소득 재분배 기능을 포함해 저소득 가입자일수록 소득 대체율이 높게 설계되어 있습니다.
| 공적연금 종류 | 가입 대상 | 소득 대체율(목표) |
|---|---|---|
| 국민연금 | 18~60세 일반 국민 | 40% (40년 납부 기준) |
| 공무원연금 | 국가·지방공무원 | 약 62% (36년 기준) |
| 군인연금 | 현역 군인(하사 이상) | 약 62.5% (33년 기준) |
| 사학연금 | 사립학교 교직원 | 공무원연금과 유사 |
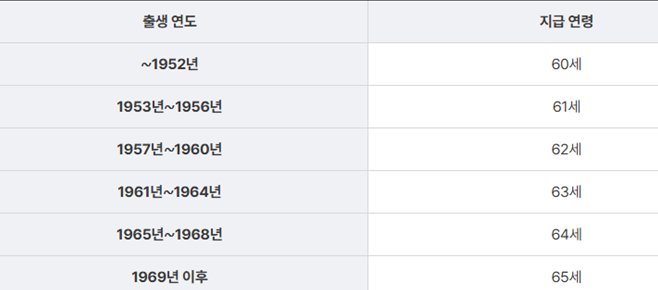
- 국민연금: 가입자가 가장 많으며, 2055년 기금 소진 우려로 개혁 논의 중. 수급 개시 연령은 현재 63세(2033년 이후 65세)
- 공무원·사학연금: 기여율이 국민연금보다 높고(본인 9%), 퇴직급여 기능을 포함해 수령액이 상대적으로 많음
- 군인연금: 20년 이상 복무 시 즉시 수령 가능하며, 다른 공적연금과 달리 별도 적립 없이 국가 예산으로 충당
공적연금과 사적연금 차이
💡 핵심 요약
공적연금은 국가가 강제 운영하고 지급을 보장하는 기본 소득 보장 제도이며, 사적연금은 개인이 자율적으로 가입해 세제 혜택을 활용하는 보완 수단이다. 두 연금을 함께 설계하면 노후 소득 대체율을 최대 70~80%까지 높일 수 있다.
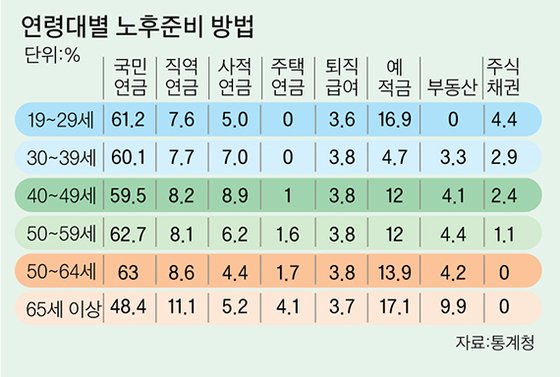
사적연금은 개인연금(연금저축·IRP)과 퇴직연금(DB형·DC형)으로 구분됩니다. 공적연금이 최소한의 생활 수준을 국가가 보장하는 '1층' 역할이라면, 사적연금은 그 위에 추가 소득을 쌓는 '2~3층' 구조입니다. 연금저축과 IRP를 합산해 연간 최대 900만 원까지 세액공제를 받을 수 있어(총급여 5,500만 원 이하 기준 16.5% 공제), 절세 효과도 큽니다. 반면 공적연금은 가입이 의무지만 사적연금은 선택이므로, 스스로 챙기지 않으면 노후 준비가 공적연금만으로 끝날 수 있습니다.
| 구분 | 공적연금 | 사적연금 |
|---|---|---|
| 가입 방식 | 의무 가입 | 자율 가입 |
| 운영 주체 | 국가·공공기관 | 은행·보험·증권사 |
| 지급 보장 | 국가 보장 | 예금자 보호 5,000만 원 한도 |
| 세제 혜택 | 수령 시 연금소득세 | 납입 시 세액공제 + 수령 시 저율 과세 |
| 대표 종류 | 국민연금, 공무원연금 등 | 연금저축, IRP, 퇴직연금 |
- 노후 소득 3층 구조: 1층(공적연금) + 2층(퇴직연금) + 3층(개인연금)으로 설계하는 것이 국제적 표준
- 세액공제 활용: IRP 단독 700만 원, 연금저축 600만 원(IRP 포함 시 합산 900만 원) 한도로 세액공제 가능
- 수령 시 과세 차이: 사적연금은 55세 이후 연금 수령 시 3.3~5.5%의 낮은 연금소득세 적용으로 유리
공적연금 연계 계산기
💡 핵심 요약
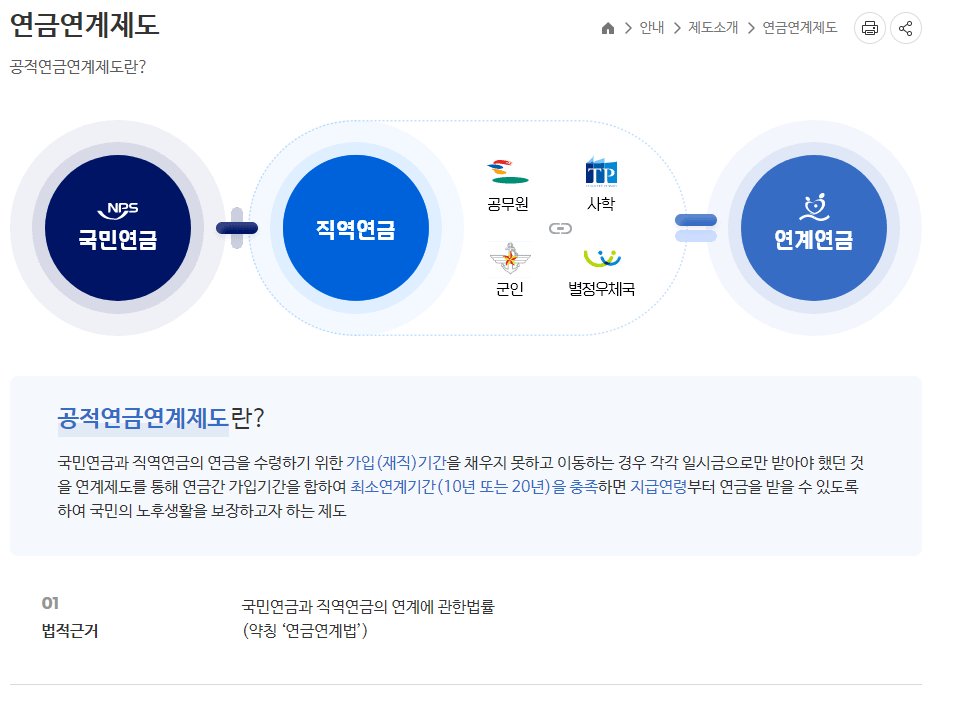
공적연금 연계 계산기는 국민연금공단 홈페이지에서 무료로 이용 가능하며, 예상 수령액 조회와 함께 사적연금 연계 시 총 노후 소득을 시뮬레이션할 수 있다. 공적연금 연계 제도는 두 개 이상의 공적연금 가입 기간을 합산해 수급 요건(최소 10년)을 충족시켜 주는 제도다.
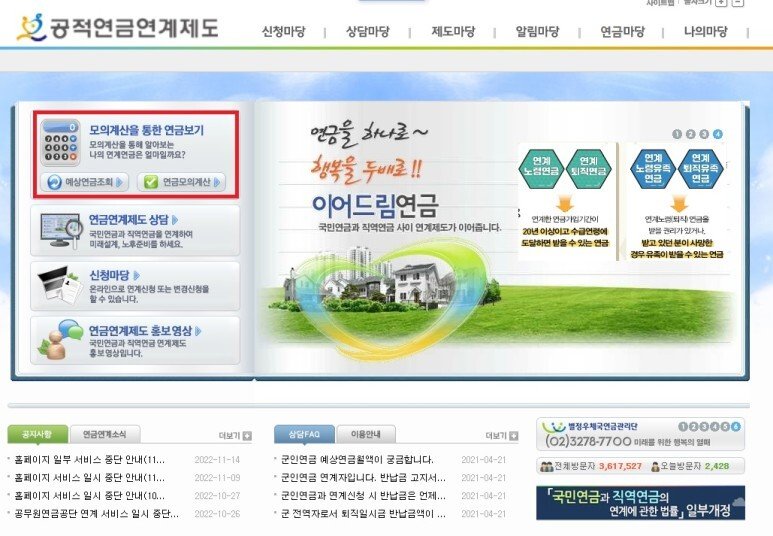
공적연금 연계란 국민연금과 직역연금(공무원·군인·사학연금) 중 하나의 가입 기간만으로 수급 요건을 충족하지 못할 때, 두 제도의 가입 기간을 합산하여 연금 수급권을 확보하는 제도입니다. 예를 들어 국민연금 6년 + 공무원연금 5년이면 합산 11년으로 두 연금 모두 수령 가능합니다. 연계 신청은 각 연금기관에서 퇴직 전후 언제든 가능합니다. 계산기는 국민연금공단 공식 사이트(nps.or.kr)의 '내 연금 알아보기' 메뉴에서 이용하며, 예상 납입 기간과 소득을 입력하면 월 예상 수령액을 즉시 확인할 수 있습니다. 사적연금 예상 수령액은 금융감독원 '통합연금포털(100lifeplan.fss.or.kr)'에서 한 번에 조회 가능합니다.
| 계산기 종류 | 제공 기관 | 주요 기능 |
|---|---|---|
| 내 연금 알아보기 | 국민연금공단 | 국민연금 예상 수령액 시뮬레이션 |
| 통합연금포털 | 금융감독원 | 공적·사적연금 전체 조회 및 연계 분석 |
| 연금 연계 신청 | 각 연금기관 | 두 공적연금 가입 기간 합산 신청 |
| 퇴직연금 계산기 | 고용노동부 | DB·DC형 퇴직연금 예상 급여 계산 |
- 연계 신청 요건: 각 제도 가입 기간이 최소 1년 이상이어야 하며, 합산 기간이 10년 이상이면 연금 수급 가능
- 계산기 활용 팁: 국민연금 예상액 조회 후 사적연금 목표 금액을 역산하면 월 납입액 설정이 명확해짐
- 노후 소득 공백 점검: 국민연금 수령 개시(63~65세)까지의 소득 공백 기간을 IRP·연금저축으로 채우는 전략이 효과적
마무리
✅ 3줄 요약
- 공적연금 종류는 국민연금·공무원연금·군인연금·사학연금 4가지이며, 직업에 따라 의무 가입하는 국가 보장 제도다.
- 사적연금(연금저축·IRP·퇴직연금)은 공적연금을 보완하는 2~3층 구조로, 연간 최대 900만 원 세액공제 혜택을 활용하면 유리하다.
- 공적연금 연계 계산기를 통해 예상 수령액을 미리 확인하고, 부족한 노후 소득은 사적연금으로 채우는 전략적 설계가 필요하다.
FAQ