디딤돌 대출 조기상환 수수료 기간 상환 계산기
📌 핵심 답변
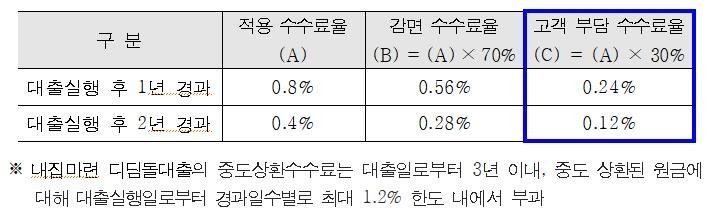
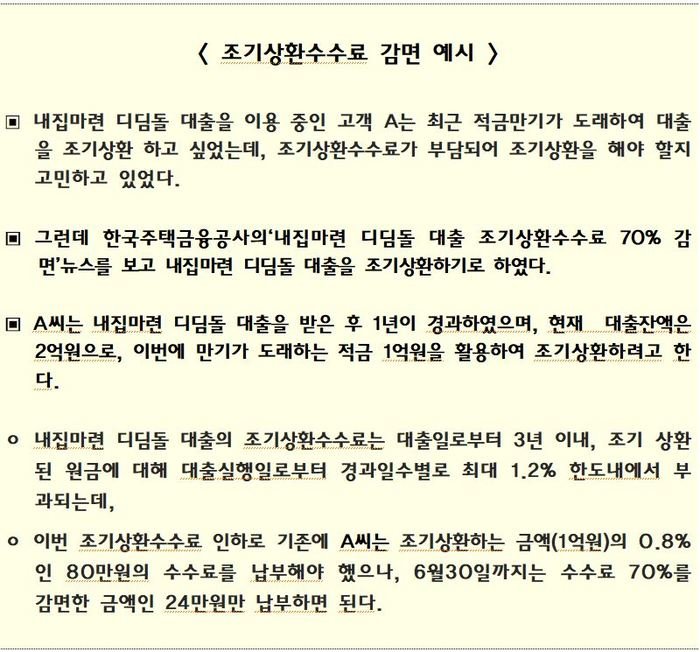
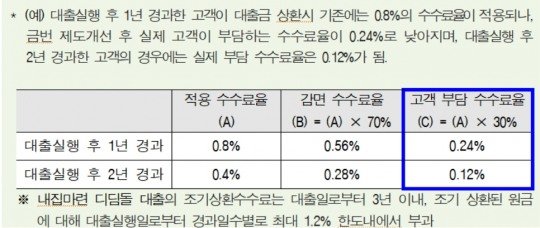
디딤돌 대출 조기상환 수수료는 대출 실행일로부터 3년 이내 상환 시 잔여 원금의 최대 1.2%가 부과되며, 3년 경과 후에는 수수료 없이 자유롭게 상환할 수 있습니다.
내 집 마련의 꿈을 이룬 뒤, 여유 자금이 생기면 가장 먼저 떠오르는 것이 바로 대출 조기상환입니다. 그러나 디딤돌 대출 조기상환 수수료를 제대로 알지 못하면 예상치 못한 비용이 발생할 수 있습니다. 실제로 수수료를 간과하고 조기상환했다가 수십만 원을 추가 납부하는 사례가 적지 않습니다. 이 글에서는 디딤돌 대출 한도와 디딤돌 대출 신청방법부터 수수료 계산, 대출 상환 계산기 활용까지 한 번에 정리해 드립니다.
디딤돌 대출 조기상환 수수료 계산 방법
💡 핵심 요약
디딤돌 대출 조기상환 수수료는 잔여 원금 × 수수료율 × (잔여 면제 기간 ÷ 전체 면제 기간) 공식으로 계산되며, 대출 실행 후 경과 기간에 따라 수수료율이 달라집니다.
디딤돌 대출은 주택도시기금에서 운용하는 정책금융 상품으로, 조기상환 수수료(중도상환 해약금)는 대출 실행일로부터 3년(36개월) 이내에 원금을 일부 또는 전부 상환할 때 발생합니다. 수수료 계산의 핵심은 잔여 원금, 적용 수수료율, 그리고 남은 면제 기간 비율의 세 가지 요소입니다. 예를 들어 대출 원금 2억 원, 수수료율 1.2%, 대출 실행 후 12개월 시점에 전액 상환한다면, 잔여 면제 기간은 24개월, 수수료는 약 160만 원이 됩니다. 대출 상환 방법에 따라 원리금 균등, 원금 균등, 만기 일시 상환 방식 모두 동일한 조기상환 수수료 공식이 적용됩니다. 디딤돌 대출 한도는 최대 4억 원이므로, 한도를 꽉 채운 경우 수수료 부담이 더욱 커질 수 있으니 반드시 사전에 계산이 필요합니다.
| 경과 기간 | 적용 수수료율 | 비고 |
|---|---|---|
| 1개월 미만 | 1.2% | 최고 수수료 구간 |
| 1개월 ~ 12개월 | 1.2% | 잔여 기간 비율 적용 |
| 12개월 ~ 24개월 | 1.2% | 잔여 기간 비율 적용 |
| 24개월 ~ 36개월 | 1.2% | 면제 기간 내 마지막 구간 |
| 36개월 초과 | 0% (면제) | 수수료 없이 자유 상환 |
- 공식: 조기상환 수수료 = 잔여 원금 × 1.2% × (잔여 면제 기간 ÷ 36개월)
- 면제 기간 기산일: 대출 실행일 기준이며, 분할 상환 시에도 동일하게 적용
- 부분 상환 시: 상환하는 금액에 대해서만 수수료가 부과되므로, 36개월 이후 집중 상환이 유리
디딤돌 대출 기간별 상환 조건
💡 핵심 요약
디딤돌 대출 기간은 10년, 15년, 20년, 30년 중 선택 가능하며, 대출 기간이 길수록 월 상환 부담은 줄지만 총 이자 비용은 커지므로 대출 상환 방법과 기간을 함께 고려해야 합니다.
디딤돌 대출 신청방법은 주택도시기금 기금e든든 홈페이지 또는 우리·국민·기업·농협·신한은행 등 수탁 금융기관을 통해 신청할 수 있습니다. 신청 후 승인이 나면 디딤돌 대출 기간을 선택하게 되는데, 이 선택이 향후 조기상환 전략과 총 이자 부담에 직결됩니다. 대출 기간이 30년인 경우 월 상환액은 낮지만 총 납부 이자가 원금에 육박할 수 있습니다. 반면 10년을 선택하면 월 부담은 크지만 이자 절감 효과가 뚜렷합니다. 대출 상환 방법으로는 원리금 균등 상환과 원금 균등 상환이 있으며, 원금 균등 방식이 초기 부담은 크지만 총 이자 비용 면에서 유리합니다. 또한 디딤돌 대출 한도인 최대 4억 원을 기준으로, 30년 만기 원리금 균등 기준 월 상환액은 약 160만 원(금리 2.5% 가정) 수준입니다.
| 대출 기간 | 월 상환액(2억/2.5%) | 총 이자 부담 |
|---|---|---|
| 10년 | 약 189만 원 | 약 2,680만 원 |
| 15년 | 약 133만 원 | 약 3,960만 원 |
| 20년 | 약 106만 원 | 약 5,440만 원 |
| 30년 | 약 79만 원 | 약 8,440만 원 |
- 거치 기간 선택: 최초 1~3년을 이자만 납부하는 거치 방식도 선택 가능하나, 이후 원금 상환 부담이 집중됨
- 기간 변경: 대출 실행 후 기간 단축은 조기상환으로 처리되므로 수수료 발생 여부를 반드시 확인
- 전략적 팁: 3년 이후 여유 자금으로 집중 상환하면 수수료 없이 이자 절감 가능
대출 상환 계산기 활용법
💡 핵심 요약
대출 상환 계산기는 기금e든든 홈페이지 또는 금융감독원 금융계산기에서 무료로 제공되며, 대출 원금·금리·기간을 입력하면 월 상환액, 총 이자, 조기상환 수수료를 즉시 확인할 수 있습니다.
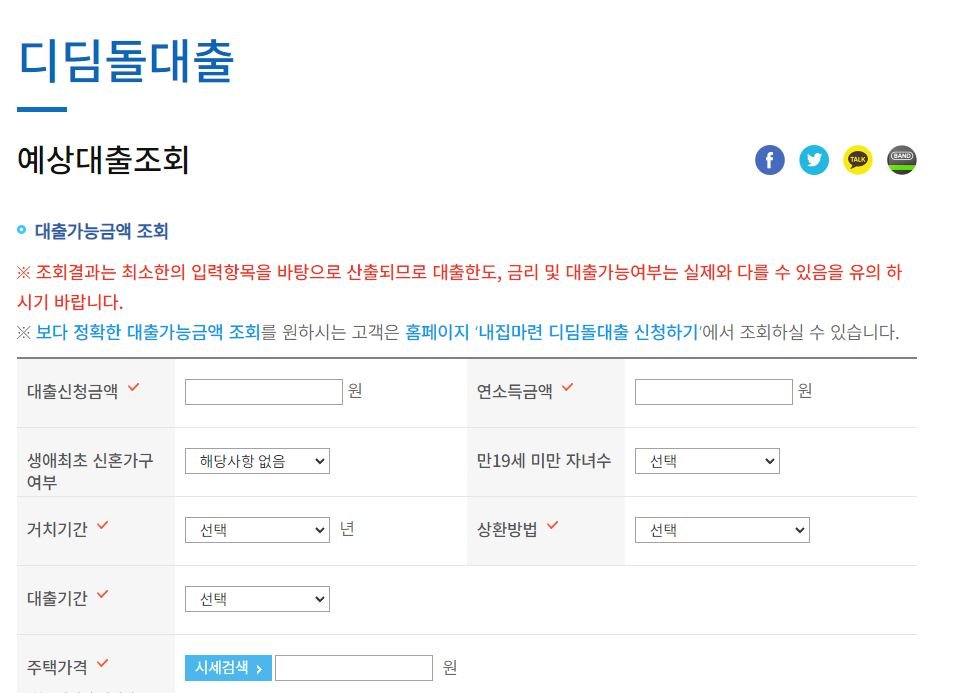
대출 상환 계산기를 활용하면 실제 상환 시나리오를 수치로 비교해 최적의 상환 전략을 수립할 수 있습니다. 주택도시기금 기금e든든 사이트 내 '대출 상환 계산기'에서는 디딤돌 대출에 특화된 계산 기능을 제공합니다. 원금, 금리, 상환 기간, 상환 방식(원리금 균등/원금 균등)을 입력하면 매월 납부해야 할 금액과 기간별 원금·이자 분리 내역을 확인할 수 있습니다. 또한 대출 상환 방법을 비교할 때, 두 가지 방식의 총 이자 차이가 수백만 원에 달할 수 있으므로 반드시 계산기로 확인해야 합니다. 조기상환 수수료도 계산기에 상환 예정일을 입력하면 자동으로 산출되므로, 목돈이 생겼을 때 실익을 따지는 데 매우 유용합니다.
| 계산기 종류 | 제공 기관 | 주요 기능 |
|---|---|---|
| 기금e든든 계산기 | 주택도시기금 | 디딤돌 전용, 수수료 포함 계산 |
| 금융감독원 계산기 | 금융감독원 | 원리금/원금 균등 비교 |
| 은행 앱 계산기 | 각 수탁 은행 | 실시간 잔액 기반 시뮬레이션 |
| 네이버 대출 계산기 | 네이버 금융 | 간편 비교용, 수수료 별도 계산 필요 |
- 입력 항목: 대출 원금, 연 금리, 대출 기간(개월), 상환 방식, 조기상환 예정일을 정확히 입력해야 신뢰도 높은 결과 도출
- 시나리오 비교: 36개월 이전 상환 vs 36개월 이후 상환의 순 절감액을 비교해 최적 시점 결정
- 활용 팁: 계산기 결과를 캡처해 두면 은행 상담 시 협상 자료로도 활용 가능
마무리
✅ 3줄 요약
- 디딤돌 대출 조기상환 수수료는 대출 실행일로부터 3년(36개월) 이내 상환 시 잔여 원금의 최대 1.2%가 부과되며, 36개월 이후에는 수수료가 완전 면제된다.
- 디딤돌 대출 기간은 10·15·20·30년 중 선택 가능하고, 기간이 길수록 월 부담은 줄지만 총 이자는 크게 늘어나므로 상환 전략과 함께 결정해야 한다.
- 대출 상환 계산기를 활용해 조기상환 시점별 수수료와 이자 절감액을 사전에 비교하면 실질적인 재무 이득을 극대화할 수 있다.
FAQ