📌 핵심 답변
2025년 10월 4대보험료 인상으로 건강보험 소득월액 보험료 기준이 변경되었으며, 근로자와 사업주 모두 납부 부담이 커졌다. 소득월액 보험료는 보수 외 소득이 연 2,000만 원을 초과할 경우 별도 산정·부과되는 건강보험료다.
매년 연말이 다가오면 직장인들이 가장 먼저 체감하는 변화 중 하나가 바로 4대보험료 인상입니다. 특히 2025년 10월 보험료 인상은 건강보험 요율 조정과 함께 소득월액 보험료 계산방법까지 바뀌어 실수령액에 직접적인 영향을 미칩니다. 보험료 절감 방법부터 납입면제 조건까지 꼼꼼히 살펴볼 필요가 있습니다.
10월 4대보험료 인상 항목별 변경 내용
💡 핵심 요약
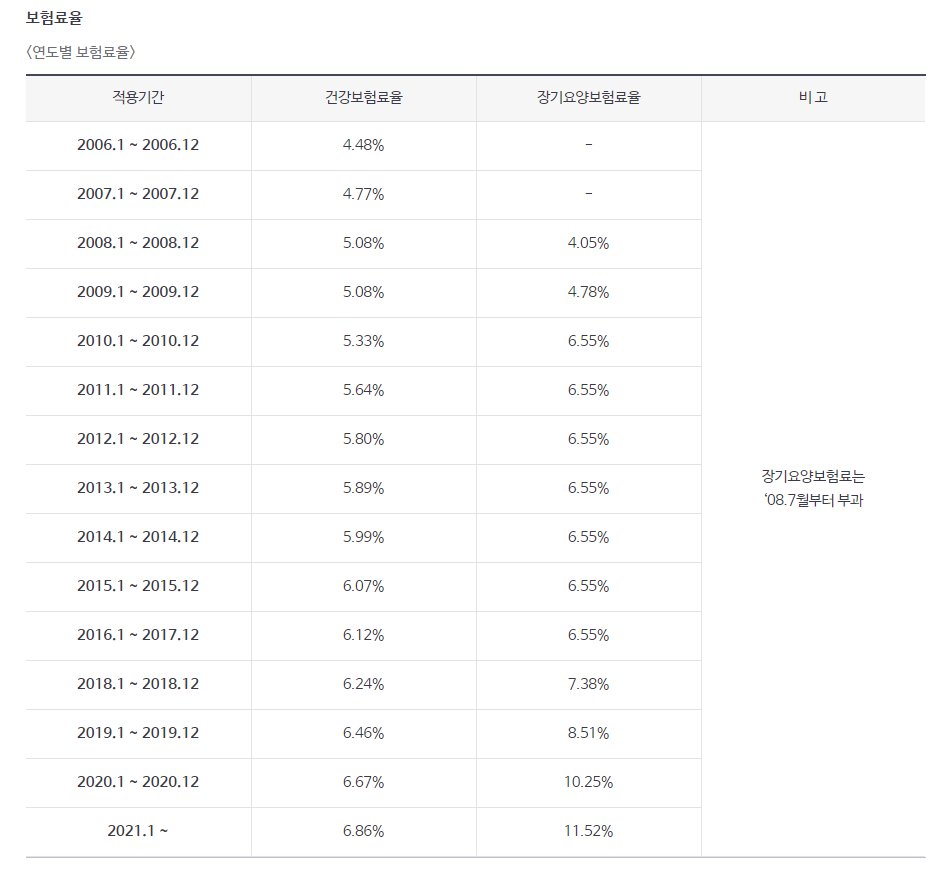
2025년 10월 기준 건강보험료율은 7.09%로 유지되나 장기요양보험료율이 0.9182%로 인상되었고, 국민연금 보험료 부과 상한 기준소득월액이 상향 조정되었다. 10월 보험료 인상으로 고소득 직장인의 실수령액 감소폭이 더 커졌다.
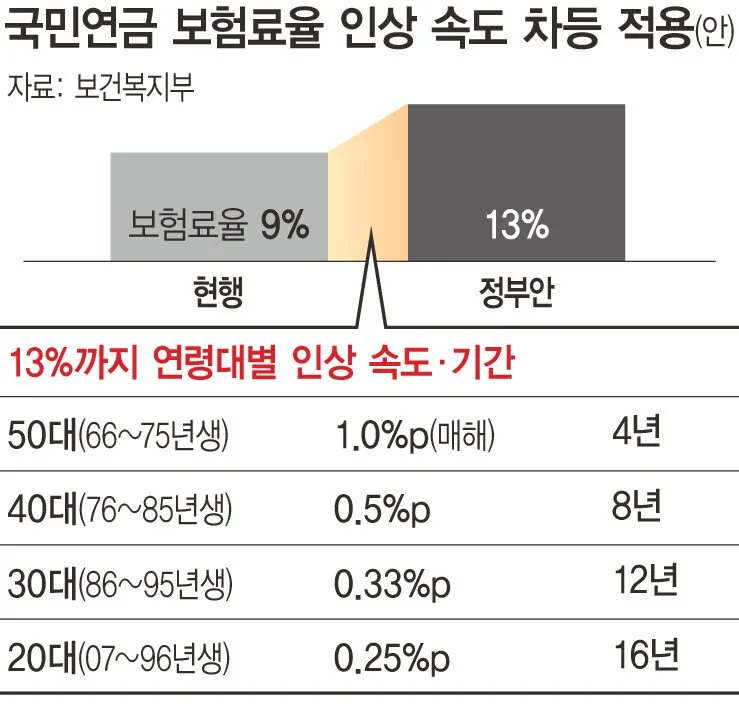
4대보험은 국민연금, 건강보험, 고용보험, 산재보험으로 구성됩니다. 이 중 직장인이 직접 납부하는 항목은 국민연금·건강보험·고용보험 세 가지입니다. 2025년 10월 변경 사항을 보면, 장기요양보험료율이 건강보험료의 12.27%에서 12.95%로 상향되어 건강보험료 대비 장기요양 부담이 커졌습니다. 국민연금은 기준소득월액 상한이 월 617만 원으로 올라 고소득자의 보험료 납부액이 증가했습니다. 고용보험은 실업급여 요율 1.8%(근로자 0.9%)가 유지되나 예술인·특고 요율은 별도 적용됩니다. 보험료 납입면제란 일정 조건(장해·사망 등) 충족 시 이후 보험료를 면제해주는 제도로, 민간보험에 해당하며 4대보험과는 구분됩니다.
| 보험 항목 | 근로자 부담률 | 2025년 10월 변경사항 |
|---|---|---|
| 국민연금 | 4.5% | 상한 기준소득월액 617만 원으로 상향 |
| 건강보험 | 3.545% | 요율 유지, 장기요양 12.95%로 인상 |
| 장기요양보험 | 건강보험료×12.95%÷2 | 전년 12.27% → 12.95%로 인상 |
| 고용보험 | 0.9% | 실업급여 요율 동결 |
| 산재보험 | 전액 사업주 부담 | 업종별 요율 별도 적용 |
- 국민연금 상한 상향: 월 617만 원 초과 소득자도 617만 원 기준으로 보험료 산정, 최대 월 277,650원(근로자분)
- 장기요양보험 인상: 건강보험료에 연동되어 자동 증가, 별도 고지 없이 원천징수액에 반영
- 보험료 납입최고: 납부 기한 내 미납 시 독촉(최고) 절차가 진행되며 연체금이 가산되므로 자동이체 확인 필수
소득월액 보험료 계산방법과 달라진 기준
💡 핵심 요약
소득월액 보험료 계산방법은 보수 외 소득(임대·이자·배당·사업소득 등)이 연간 2,000만 원을 초과할 때, 초과분을 12로 나눈 금액에 건강보험료율 7.09%를 곱해 산정한다. 2025년부터 부과 기준 소득 하한이 강화되어 더 많은 직장 가입자가 소득월액 보험료 대상에 포함된다.
소득월액 보험료는 직장 가입자 중 월급 외 소득이 많은 사람에게 추가로 부과되는 건강보험 추가 보험료입니다. 계산 공식은 다음과 같습니다: (보수 외 연소득 - 2,000만 원) ÷ 12 × 7.09%. 예를 들어 임대소득이 연 5,000만 원인 직장 가입자라면, (5,000만 원 - 2,000만 원) ÷ 12 = 250만 원이 소득월액이 되고, 여기에 7.09%를 곱한 약 177,250원이 매월 추가 부과됩니다. 소득월액 보험료 계산방법에서 중요한 것은 금융소득(이자·배당)이 연 1,000만 원을 초과하는 경우 전액이 소득에 합산된다는 점입니다. 2025년 개편으로 소득 파악 체계가 강화되어 보험료 절감전화 등 상담 서비스 이용이 늘고 있습니다.
| 소득 유형 | 합산 기준 | 비고 |
|---|---|---|
| 임대소득 | 연 2,000만 원 초과분 | 필요경비 공제 후 |
| 사업소득 | 연 2,000만 원 초과분 | 종합소득 신고 기준 |
| 금융소득(이자·배당) | 연 1,000만 원 초과 시 전액 | 2,000만 원 이하도 포함 |
| 근로 외 기타소득 | 연 2,000만 원 초과분 | 연금소득 별도 산정 |
- 부과 시점: 전년도 종합소득세 신고 결과를 기반으로 매년 11월 소득월액 보험료가 새로 산정·고지됨
- 이의신청 가능: 소득 감소·폐업 등 사유 발생 시 국민건강보험공단에 조정 신청 가능
- 보험료 절감 전략: 임대소득 필요경비 정확히 반영, 금융소득 분산 등을 통해 과세 기준 소득 자체를 낮추는 방법이 유효
4대보험료 인상으로 달라지는 실수령액
💡 핵심 요약
4대보험료 인상으로 월 소득 300만 원 근로자는 전년 대비 약 월 2,000~4,000원의 추가 공제가 발생하며, 고소득자일수록 실수령액 감소폭이 크다. 장기요양보험료율 인상이 이번 변경의 핵심이다.
실수령액은 세전 급여에서 소득세·지방소득세와 함께 4대보험료를 공제한 금액입니다. 2025년 10월 기준으로 월 300만 원 근로자의 경우, 건강보험료 약 106,350원(3.545%), 장기요양보험료 약 13,773원(건보료×12.95%÷2), 국민연금 135,000원(4.5%), 고용보험 27,000원(0.9%)으로 4대보험 합계 약 282,123원이 공제됩니다. 전년 동기 대비 장기요양보험료 인상분(약 900원)이 추가됩니다. 월 617만 원 이상 고소득자는 국민연금 상한 조정으로 추가 부담이 발생합니다. 보험료 절감전화 등을 통해 적정 신고 소득 여부를 점검하거나 공단에 조정 신청하는 방법도 고려할 수 있습니다.
| 월 세전소득 | 4대보험 공제액(근로자) | 전년 대비 증가액 |
|---|---|---|
| 200만 원 | 약 188,000원 | 약 +600원 |
| 300만 원 | 약 282,000원 | 약 +900원 |
| 500만 원 | 약 461,000원 | 약 +1,500원 |
| 617만 원(상한) | 약 557,000원 | 약 +5,000원(연금 상한 조정 포함) |
- 연말정산 영향: 4대보험료는 소득공제 대상이 아닌 비과세 공제 항목으로 처리되어 연말정산 환급액과는 별개
- 사업주 부담 증가: 근로자와 동일하게 사업주도 국민연금·건강보험·고용보험을 절반씩 부담, 기업 인건비 비용 상승
- 보험료 납입최고 주의: 원천징수 외에 소득월액 보험료 고지서를 별도 수령한 경우 납부 기한을 반드시 확인하여 연체 가산금 방지
마무리
✅ 3줄 요약
- 2025년 10월 4대보험료 인상의 핵심은 장기요양보험료율 12.95% 인상과 국민연금 상한 기준소득월액 617만 원 상향이다.
- 소득월액 보험료는 보수 외 연소득 2,000만 원 초과분에 대해 건강보험료율 7.09%를 적용해 매월 추가 부과되며, 임대·금융·사업소득이 있는 직장인은 반드시 확인이 필요하다.
- 실수령액 감소를 최소화하려면 소득월액 보험료 조정 신청과 적정 필요경비 반영, 보험료 절감전화 활용을 통한 공단 상담을 적극 검토해야 한다.
FAQ